Digitale Souveränität ist in kurzer Zeit vom Nischenthema zum Schlagwort geworden — und Schlagwörter nutzen sich ab, bevor sie etwas bewirken. Dieser Beitrag versucht deshalb das Gegenteil von Alarmismus: Er sammelt, was belegbar ist. Gerichtsurteile, interne Konzerndokumente, Bundestagsdrucksachen, Studien. Und er benennt ehrlich, wo die europäischen Alternativen heute stark sind und wo sie es noch nicht sind.
Was digitale Souveränität bedeutet — und was nicht
Die Definition: die Fähigkeit von Staaten, Unternehmen und Bürgern, ihre digitale Infrastruktur, ihre Daten und ihre Technologien selbstbestimmt zu gestalten, zu kontrollieren und im Zweifel zu ersetzen.
Kürzer: Wer den Stecker ziehen kann, hat die Macht.
Es geht um drei Dimensionen. Daten: Wer hat Zugriff, wessen Recht gilt? Technologie: Wer kontrolliert Software, Cloud, KI? Wirtschaft: Wohin fließen Geld und Wertschöpfung?
Souveränität heißt Wahlfreiheit und realistische Wechseloptionen, offene Standards und Interoperabilität, Verhandeln auf Augenhöhe statt Bittstellertum.
Souveränität heißt ausdrücklich nicht Abschottung oder Protektionismus, nicht Verzicht auf internationale Zusammenarbeit, und auch nicht, alles selbst bauen zu müssen. Sie heißt: ersetzen zu können.
Die Abhängigkeit in Zahlen
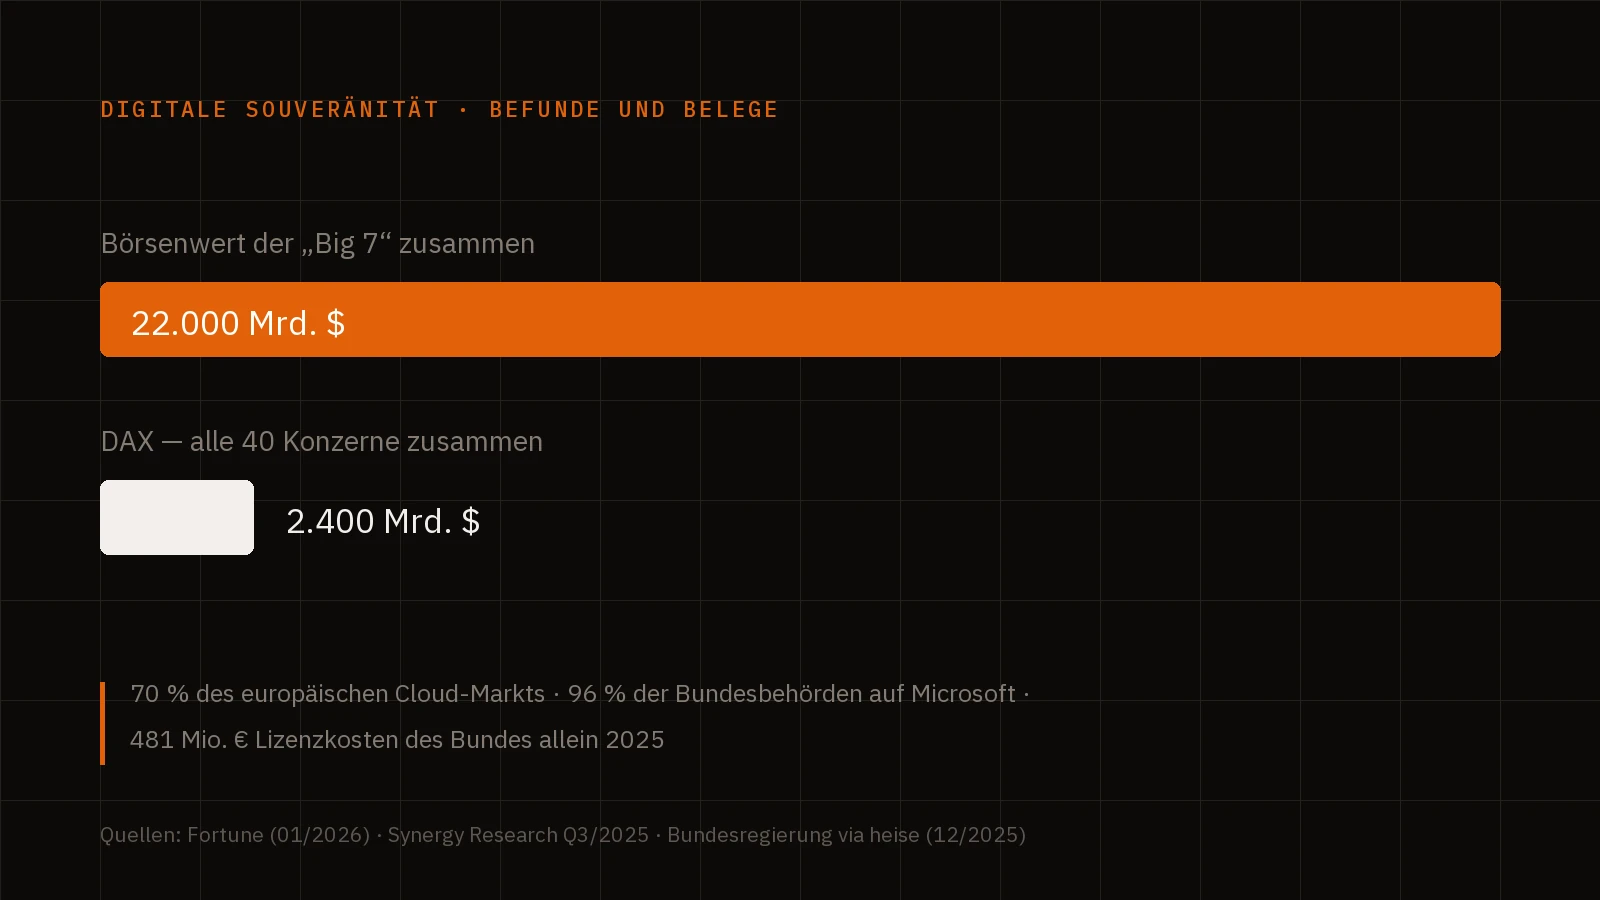
Die „Magnificent Seven" — Microsoft, Apple, Nvidia, Alphabet, Amazon, Meta, Tesla — bringen es zusammen auf rund 22.000 Milliarden US-Dollar Börsenwert. Alle 40 DAX-Konzerne zusammen kommen auf etwa 2.400 Milliarden. ASML steht bei 718, SAP bei 180. Sieben Unternehmen sind damit rund neun- bis zehnmal so viel wert wie der gesamte deutsche Leitindex.
Drei Zahlen zur Lage in Europa:
- ~70 % des europäischen Cloud-Marktes halten AWS, Microsoft und Google. Der Anteil europäischer Anbieter liegt bei etwa 15 %.
- 96 % der deutschen Bundesbehörden arbeiten mit Microsoft Office und Windows.
- 481 Mio. € zahlte der Bund allein 2025 für Microsoft-Lizenzen — 2023 waren es noch 274 Mio. €.
Quellen: Fortune (01/2026), companiesmarketcap.com · Synergy Research Q3/2025 · PwC-Marktanalyse für das BMI (2019) · Bundesregierung auf Anfrage der Grünen, via heise (12/2025)
Vier Gründe, warum jeder Euro an Big Tech Europa schwächt
1. Geld- und Wertschöpfungsabfluss. Milliarden an Lizenz-, Cloud- und Werbegeldern fließen jährlich in die USA — und finanzieren dort die nächste Generation an Abhängigkeiten. Allein der Bund: rund 1,9 Mrd. € für Microsoft-Lizenzen seit 2017.
2. Rechtskonflikt statt Datenschutz. Der US CLOUD Act verpflichtet US-Anbieter zur Datenherausgabe, egal wo die Server stehen. Das kollidiert frontal mit Art. 48 DSGVO. Kein US-Anbieter kann DSGVO-Konformität garantieren.
3. Erpressbarkeit und Geopolitik. Wer kritische Infrastruktur mietet, ist sanktionierbar. US-Politik wirkt per Knopfdruck in europäische Behörden, Firmen und Gerichte hinein.
4. Schaden für die Demokratie. Plattformen konzentrieren Meinungsmacht, verstärken Polarisierung und sind nachweislich zur Wahlbeeinflussung missbraucht worden.
Das Muster: erst billig, dann alternativlos, dann teuer
Das Vorgehen ist keine Verschwörungstheorie, sondern dokumentierte Strategie — nachzulesen bei Reid Hoffman selbst.
Phase 1 — Kampfpreise. Mit Risikokapital subventionierte Verluste: Dienste unter Kosten anbieten, Nutzer und Händler anlocken, Wettbewerber verdrängen. („Blitzscaling", Hoffman/Yeh, 2018)
Phase 2 — Lock-in. Netzwerkeffekte, proprietäre Formate, Daten- und Prozessbindung machen den Wechsel teuer bis unmöglich. Der Markt kippt: The winner takes it all.
Phase 3 — Abschöpfung. Preise steigen, Qualität sinkt, Werbung dominiert. Cory Doctorow nennt es „Enshittification" — Wort des Jahres 2023 (American Dialect Society) und 2024 (Macquarie Dictionary).
Zwei Belege, wie das in der Praxis aussieht:
Uber häufte bis zur Profitabilität 2023 rund 31 Mrd. $ Verluste an. Jahrelang subventionierte Fahrten verdrängten Taxis weltweit. Nach dem Ende der „Millennial-Subvention" stiegen die Preise zwischen Januar 2018 und Juli 2021 um 92 %. (Fairnesshalber: Fahrermangel und Pandemie wirkten mit.)
Amazon gegen Diapers.com: Interne Mails aus dem Verfahren („Plan to Win") zeigen, dass Amazon bereit war, über 200 Mio. $ Verlust pro Monat allein mit Windeln zu tragen, um den Rivalen zu brechen. 2010 übernahm Amazon die Mutter Quidsi für 545 Mio. $, erhöhte danach die Preise, strich Rabattprogramme und schloss Quidsi 2017.
Die Lehre: Die niedrigen Preise von heute sind der Kredit, den wir mit den Monopolpreisen von morgen zurückzahlen.
Quellen: Hoffman/Yeh (2018) · Doctorow (2022–2025) · Macrotrends · Rakuten Intelligence via CNBC (08/2021) · Bloomberg (07/2020) · US House Judiciary Report (2020)
Belegte Beispiele
Der Marktplatz, der gegen seine Kunden optimiert
Rund 50 % der ersten Suchergebnisse bei Amazon sind bezahlte Anzeigen (Consumers' Checkbook). Die FTC warf Amazon 2023 vor, die Suche mit Werbung „zugemüllt" und die Ergebnisqualität bewusst verschlechtert zu haben. 56,2 Mrd. $ Werbeumsatz 2024 zeigen, woran verdient wird: am Anzeigenplatz, nicht am besten Produkt.
Dazu kommen manipulierte Bewertungen — 2021 sperrte Amazon rund 600 chinesische Marken und über 3.000 Konten wegen organisierten Review-Betrugs; 2022 folgte eine Klage gegen Administratoren von mehr als 10.000 Facebook-Gruppen, die Fake-Bewertungen vermittelten, auch für amazon.de.
Und die Gewährleistung: Rechtlich liegen die zwei Jahre beim Verkäufer (§§ 434 ff. BGB). In der Praxis verweist Amazon nach 30 Tagen standardmäßig an den Hersteller — laut Verbraucherzentrale ein rechtswidriges, verbreitetes Muster.
Prime: Preisschraube plus Dark Patterns — gerichtsfest
Das Prime-Jahresabo in Deutschland stieg von 49,00 € (2016) über 69,00 € (2017) auf 89,90 € (2022) — plus 83 %.
Deutsche Gerichte haben dazu geurteilt: Das OLG Düsseldorf entschied im Oktober 2025, dass die einseitige Prime-Preiserhöhung 2022 unwirksam war. Das LG München I befand die Einführung von Werbung in Prime Video (02/2024, werbefrei nur gegen +2,99 €/Monat) für unzulässig.
In den USA kam die Aufsicht dazu: Der geheime Preisalgorithmus „Project Nessie" brachte laut FTC rund 1,4 Mrd. $ Zusatzgewinn. Für das Kündigungs-Labyrinth („Iliad Flow") schloss Amazon im September 2025 einen Vergleich über 2,5 Mrd. $ — 1 Mrd. Strafe, 1,5 Mrd. Rückerstattung. Intern hieß die Anmeldung „a bit of a shady world".
Wenn die Suche der Werbung dient
Eine Studie der Uni Leipzig und der Bauhaus-Universität Weimar (2024) untersuchte ein Jahr lang 7.392 Produkt-Suchanfragen: Höher gerankte Seiten waren stärker SEO- und Affiliate-optimiert, bei geringerer Textqualität. Der Befund: Suchmaschinen verlieren das Katz-und-Maus-Spiel gegen SEO-Spam.
Interne Dokumente aus dem DOJ-Prozess zeigen den Druck von innen: 2019 rief Google intern „Code Yellow" aus, um Umsatzziele zu retten. Such-Chef Ben Gomes, der warnte, Google komme „too close to the money", wurde durch den Ex-Werbechef ersetzt.
Im August 2024 stellte ein US-Bundesgericht fest: Google ist ein Monopolist — illegale Exklusivverträge für die Standardsuche. Im September 2025 folgten die Remedies. Europa verlässt sich derweil weiter auf die Suche eines verurteilten Monopolisten.
Dark Patterns als Geschäftsmodell
97 % der beliebtesten Websites und Apps in der EU nutzen mindestens ein Dark Pattern (EU-Kommission, Behavioural Study 2022).
Airbnb zahlte in Australien 2024 15 Mio. AUD Strafe wegen irreführender Preisanzeige, plus bis zu 15 Mio. Entschädigung. Das Muster heißt Drip Pricing: Lockpreis zuerst, Gebühren tröpfeln erst im Checkout. Als die FTC 2025 mit der „Junk Fees Rule" Gesamtpreise erzwang, senkten oder strichen rund 300.000 Airbnb-Inserate ihre Reinigungsgebühren.
Europas Antwort steht seit 2024 in Art. 25 DSA — Dark Patterns sind auf Plattformen verboten. Aber Durchsetzung braucht Ressourcen und den politischen Willen, sie gegen die größten Anbieter zu richten.
Vendor Lock-in: der Staat im Microsoft-Abo
Die Diagnose gab es schon 2019. Die PwC-Analyse für das BMI stellte fest: 96 % der Bundesbehörden nutzen Microsoft, der Bund sei „in hohem Maße abhängig". Die genannten Risiken: eingeschränkte Informationssicherheit, Rechtsunsicherheit, unkontrollierbare Kosten.
Sieben Jahre später sind die Lizenzkosten des Bundes von 274 Mio. € (2023) auf 481 Mio. € (2025) gestiegen — plus 76 % in zwei Jahren, kumuliert seit 2017 rund 1,9 Mrd. €.
Warum das ein Lock-in ist: Dateiformate, Makros, Active Directory, Exchange — alles greift ineinander. Und wer nicht wechseln kann, zahlt jede Erhöhung. Ab Juli 2026 steigen die M365-Preise durch das Copilot-Bundling um bis zu 43 % — die „KI-Steuer".
Broadcom / VMware: Lock-in in Reinform
Nach der Übernahme von VMware durch Broadcom für 61 Mrd. $ (11/2023) berichten europäische Kunden von Preissteigerungen zwischen 800 und 1.500 % — CISPE-Mitglieder sprechen vom „Faktor 10–12", quasi über Nacht. Es folgten Abo-Zwang, Bündel-Lizenzen und die Kündigung des Cloud-Partner-Programms in Europa; CISPE beschwerte sich bei der EU-Kommission, AT&T zog vor Gericht (Vergleich 12/2024).
Virtualisierung steckt in fast jedem Rechenzentrum. Kurzfristiger Wechsel: praktisch unmöglich. Die Lehre für Europa: Lock-in ist keine theoretische Gefahr, sondern ein kalkulierbares Geschäftsmodell. Der Käufer eines Monopols preist die Wechselunfähigkeit seiner Kunden ein.
CLOUD Act schlägt DSGVO — sagt Microsoft selbst
Am 10. Juni 2025 wurde Anton Carniaux, Chefjustiziar von Microsoft France, unter Eid vor dem französischen Senat gefragt, ob Daten französischer Bürger je ohne Zustimmung an US-Behörden gehen könnten.
„Nein, das kann ich nicht garantieren."
Der Konflikt ist strukturell, nicht beheben durch Vertragsklauseln: Der US CLOUD Act (2018) verpflichtet US-Anbieter zur Datenherausgabe, unabhängig vom Serverstandort — auch aus Frankfurt oder Dublin. Art. 48 DSGVO verbietet genau das ohne Rechtshilfeabkommen. Beides gleichzeitig geht nicht.
Die Gerichte räumen das seit zehn Jahren ab: 2015 Schrems I (Safe Harbor ungültig), 2020 Schrems II (Privacy Shield ungültig wegen US-Massenüberwachung und fehlendem Rechtsschutz). Heute wackelt der Nachfolger „DPF" — Rechtsmittel sind beim EuGH anhängig, „Schrems III" ist absehbar.
Der Weckruf: ein Konto, ein Knopfdruck
Im Februar 2025 erließ die US-Regierung Sanktionen gegen Karim Khan, den Chefankläger des Internationalen Strafgerichtshofs in Den Haag — als Reaktion auf IStGH-Haftbefehle. Im Mai 2025 verlor Khan den Zugang zu seinem Microsoft-E-Mail-Konto und wechselte zum Schweizer Anbieter Proton.
Fairnesshalber: Microsoft (Brad Smith) betont, es seien „zu keinem Zeitpunkt Dienste für den IStGH eingestellt" worden — betroffen war das Einzelkonto der sanktionierten Person.
Der Punkt bleibt trotzdem: US-Sanktionen wirken per Knopfdruck in europäische Institutionen hinein. Für ein Gericht, das gegen jede Großmacht ermitteln können muss, ist das disqualifizierend. Der Fall ist zum Symbol der Souveränitätsdebatte geworden und beschäftigt das Europäische Parlament.
Gekaufter Einfluss
Die Digitalbranche gibt 151 Mio. € pro Jahr für EU-Lobbying aus — Rekord, plus 56 % seit 2021. Meta allein 10 Mio. €. In Brüssel arbeiten 890 Vollzeit-Lobbyisten der Branche; im Schnitt findet mehr als ein Treffen pro Tag mit der EU-Kommission statt.
Dass der Schaden messbar ist, zeigt die FTC-Strafe von 5 Mrd. $ gegen Facebook (2019): Daten von bis zu 87 Mio. Nutzern flossen an Cambridge Analytica.
Aktuell verhängte die EU im Dezember 2025 die erste DSA-Geldbuße überhaupt — 120 Mio. € gegen X wegen täuschender „blauer Haken", intransparenter Werbung und blockierten Forscherzugangs. Präzise bleiben: Die Strafe betrifft Transparenzpflichten; das Verfahren zu den Empfehlungsalgorithmen läuft weiter, und der Musk-Weidel-Livestream vor der Bundestagswahl 2025 ist Teil davon.
Die Frage dahinter: Wenn eine Plattform Wahlkampf für eine Partei macht — wie souverän ist dann unsere öffentliche Debatte?
Warum der Ausstieg so schwer ist — ehrlich betrachtet
Wer Souveränität predigt, ohne die Hürden zu benennen, verliert die Zuhörer beim ersten Projekt.
- Skalen- und Netzwerkeffekte. Hyperscaler sind billiger, schneller, überall. WhatsApp nützt, weil alle da sind — Alternativen starten leer.
- Funktionslücken. LibreOffice ohne perfekte Makros, EU-Clouds ohne 200 Managed Services, EU-KI hinter der Spitze. Wer wechselt, verzichtet zunächst.
- Bequemlichkeit und Gewohnheit. Der Status quo ist eingerichtet, geschult, integriert. Migration kostet Nerven, Budget und politisches Kapital.
- Kapitalschwäche. EU-Risikokapital fehlt — und US-Kapital kauft die Perlen: Aleph Alpha ging an Cohere (Kanada), Startpage gehört System1 (USA).
- Fachkräfte und Know-how. Cloud- und KI-Talente arbeiten dort, wo Skalierung und Gehälter sind — oft bei den Hyperscalern selbst.
- Europäische Fragmentierung. 27 Beschaffungsregime, nationale Alleingänge, zersplitterte Märkte gegen sieben integrierte Konzerne.
Was passiert, wenn wir nichts tun
Preisdiktat. Ohne Wechseloption zahlt Europa jede Erhöhung: M365 +43 % (2026), VMware +1.500 %, Prime +83 %. Die „KI-Steuer" ist erst der Anfang.
Abschaltrisiko. Was den IStGH-Chefankläger traf, kann jede Behörde und jedes Unternehmen treffen. Sanktionen, Handelskonflikte oder Konzernpolitik genügen.
KI-Abhängigkeit. Wer heute die Cloud mietet, mietet morgen das Denken: Modelle, Daten und Regeln der entscheidenden Technologie des Jahrhunderts lägen komplett in fremder Hand.
Erosion der Demokratie. Meinungsbildung, Wahlkämpfe und öffentliche Debatte laufen über Plattformen, deren Eigentümer eigene politische Agenden verfolgen — und Europa hätte kein Gegengewicht.
Jedes dieser Szenarien ist die Verlängerung eines bereits belegten Falls, keine Spekulation.
Die Alternativen — mit ehrlicher Reifegrad-Bewertung
Es gibt sie längst. Sie sind nicht perfekt, aber real und erprobt.
Cloud, Büro, Kommunikation
| Kategorie | Europäische Alternativen | Ehrlicher Reifegrad |
|---|---|---|
| Cloud / IaaS | IONOS (DE, Cloud für ~200 Bundesbehörden) · StackIT/Schwarz Digits (DE, BSI-Kooperation) · OVHcloud (FR) · Hetzner (DE) · Scaleway (FR) · Exoscale (CH) | Solide für Standard-Workloads und stark im Preis — aber deutlich schmalerer Katalog an Managed Services als AWS/Azure. |
| Office & Collaboration | openDesk/ZenDiS (DE, Bundeswehr-Rahmenvertrag 2025) · Nextcloud (DE, >500.000 Server; MV ersetzt SharePoint) · Collabora · OnlyOffice | Produktiv im Verwaltungsalltag einsetzbar; Schwächen bei komplexen Makros, Add-ins und Exchange-Tiefe. |
| Messenger | Element/Matrix (BwMessenger: >100.000 tägliche Nutzer; Frankreich: Tchap) · Wire (DE, BSI-Zulassung für VS-NfD) · Threema (CH) | Sicher und behördenerprobt — der Netzwerkeffekt von WhatsApp/Teams bleibt die Hürde. |
| Videokonferenz | Frankreichs „Visio" ersetzt Teams/Zoom in der Verwaltung (Ziel: 200.000 Beamte) · BigBlueButton · Nextcloud Talk | Für Verwaltung und Bildung reif; Enterprise-Features teils dünner. |
KI, E-Mail, Suche, Browser
| Kategorie | Europäische Alternativen | Ehrlicher Reifegrad |
|---|---|---|
| KI / LLM | Mistral AI (FR) · Black Forest Labs (DE, Bild-KI FLUX) · DeepL (DE, Übersetzung) | Konkurrenzfähig in der Mittelklasse, Weltklasse in Nischen — an der absoluten Spitze weiter hinter den US-Labs. Achtung: Aleph Alpha ging an Cohere (Kanada). |
| Proton (CH) · Tuta (DE, Post-Quanten-Krypto) · mailbox.org (DE) · Posteo (DE, 1 €/Monat) | Reif und sicher; weniger Ökosystem-Komfort und Integrationen als Gmail/Outlook. | |
| Suche | Ecosia + Qwant: eigener EU-Index „Staan" (live seit 08/2025) — erstmals eigene europäische Suchinfrastruktur | Mutig, aber Nische (~0,1 % Marktanteil); Ergebnisse teils noch aus Google/Bing. Vorsicht: Startpage gehört der US-Firma System1. |
| Browser | Vivaldi (NO, keine Datensammlung) · Mullvad Browser (SE, mit Tor Project) | Alltagstauglich — aber es gibt keine europäische Browser-Engine: Chromium (Google) und Gecko (Mozilla) sind US-Projekte. |
Wer vorangeht — und was es bringt
Schleswig-Holstein migriert rund 30.000 Arbeitsplätze; Stand 12/2025 sind 80 % auf LibreOffice, Linux folgt. Gesparte Lizenzkosten: über 15 Mio. €.
Dänemark verabschiedet sich mit dem Digitalministerium von Microsoft 365 zugunsten von LibreOffice; Kopenhagen und Aarhus prüfen den Ausstieg. Start des Umstiegs: 2025.
Frankreich setzt auf „La Suite numérique" für die Verwaltung; Lyon ersetzt MS Office und Windows, für die Ministerien gibt es Linux-Migrationspläne — Ziel: 2,5 Mio. Beamte bis 2027.
Die Bundeswehr hat einen openDesk-Rahmenvertrag über sieben Jahre mit ZenDiS; der BwMessenger auf Matrix-Basis ist mit über 100.000 täglichen Nutzern längst im Alltag.
Und die Wirtschaft meldet sich: Über 200 europäische Firmen fordern unter dem Stichwort EuroStack rund 300 Mrd. € Investitionen bis 2035 und „Buy European" in der öffentlichen Beschaffung.
Quintessenz: Souveränität ist kein Luxus
Das Muster ist belegt. Kampfpreise → Lock-in → Abschöpfung. Amazon, Google, Broadcom, Uber: dokumentiert durch Gerichte, Studien und interne Mails.
Die Abhängigkeit ist messbar. 70 % Cloud-Markt, 96 % der Behörden, 481 Mio. € Lizenzkosten pro Jahr, neunfacher DAX-Börsenwert — und ein Konto-Knopfdruck traf ein Weltgericht.
Die Alternativen existieren. Nicht perfekt, aber real und erprobt: Schleswig-Holstein spart Millionen, die Bundeswehr chattet auf Matrix, Frankreich migriert Ministerien.
Was Sie konkret tun können — drei Stufen
Sofort. Browser, Suche, E-Mail und Messenger wechseln — heute machbar, kostet nichts. Bei jeder Beschaffung EU-Alternativen anfragen.
Mittelfristig. Exit-Strategien in jeden Vertrag: offene Formate, Datenportabilität, Zwei-Anbieter-Prinzip. Pilotprojekte mit openDesk, Nextcloud und einer EU-Cloud starten.
Strategisch. „Buy European" in der Beschaffung, EuroStack unterstützen, Open Source finanzieren — Souveränität als Standortpolitik begreifen.
Wir müssen nicht alles selbst bauen. Aber wir müssen wieder wählen können.
Wenn Sie prüfen wollen, wo Ihre Organisation heute steht und welcher Schritt sich zuerst rechnet: Schreiben Sie mir. Ich schaue mir Ihre Verträge, Formate und Abhängigkeiten an und sage Ihnen, was realistisch ersetzbar ist — und was nicht.
Quellen (Auswahl)
Marktdaten: Fortune (01/2026) · companiesmarketcap.com · Synergy Research Q3/2025 · Forrester Wave Public Cloud Europe
Amazon: FTC v. Amazon (09/2023) · TechCrunch zu „Project Nessie" (11/2023) · NPR & TIME zum 2,5-Mrd.-$-Vergleich (09/2025) · OLG Düsseldorf via teltarif (10/2025) · vzbv/LG München I · Bloomberg zu Fake-Reviews (08/2021) · CBS News (07/2022) · Statista · Telepolis (06/2023) · Verbraucherzentrale · Consumers' Checkbook/9news
Google: Bevendorff et al., „Is Google Getting Worse?" (01/2024) · 404 Media · DOJ-Trial-Exhibits via Zitron (04/2024, Meinungsbeitrag) · NPR/CNBC zu Urteil und Remedies (2024/2025)
Airbnb / Dark Patterns: ACCC (2024) · Bloomberg (04/2025) · EU-Kommission, Behavioural Study (2022) · DSA Art. 25 · FTC „Junk Fees Rule" (2025)
Winner-takes-all: Hoffman/Yeh, „Blitzscaling" (2018) · CNBC/Rakuten zu Uber (08/2021) · Macrotrends · Bloomberg zu Diapers.com (07/2020) · US House Judiciary Report (2020)
Microsoft / Staat: heise zu Lizenzkosten (12/2025) · PwC/BMI (2019) · Bundesrechnungshof (2025) · Microsoft 365 Blog (12/2025) · Windows Latest (07/2026)
Broadcom / VMware: CISPE (2024/2025) · Network World (2024) · Forbes (09/2024) · CIO Dive (12/2024)
Datenschutz: EuGH C-362/14 und C-311/18 · The Register und Forbes zur Senatsanhörung (07/2025) · IAPP (09/2025) · noyb (2025) · AP via heise zum IStGH-Fall (05/2025) · Techzine (2025) · Europäisches Parlament, Anfrage P-002270/2025
Macht und Demokratie: Corporate Europe Observatory / LobbyControl (10/2025) · Euronews (10/2025) · FTC (07/2019) · EU-Kommission IP/25/2934 (12/2025)
Alternativen: Land SH (12/2025) · The Record (06/2025) · The Register zu Lyon (06/2025) · heise/BWI zu openDesk (04/2025) · BSI (03/2025) · IONOS/ITZBund (2025) · Element/BWI · heise zu Visio (2025) · the-decoder (2025/2026) · TechCrunch zu Staan (08/2025) und BFL (12/2025) · PrivacyTutor (2025) · european-alternatives.eu · Bertelsmann EuroStack Policy Brief (04/2025)